建筑劳务分包公司账务处理全解析 从收入确认到税务合规
建筑劳务分包公司作为建筑产业链中的专业环节,其账务处理既有建筑行业的共性,又有劳务服务的特殊性。由于劳务分包公司通常不直接涉及材料采购与大型设备管理,核心在于人工成本归集、收入确认以及增值税差额征税等关键事项。以下从六个方面系统梳理其账务处理要点。
一、主要业务流程与会计科目设置
劳务分包公司的典型业务流为:与总包或专业分包签订劳务合同→组织工人施工→按月或按节点计量→开具发票并收款。建议设置以下会计科目:主营业务收入、主营业务成本、工程施工—合同成本(下设人工费、机械使用费、其他直接费、间接费用)、应付职工薪酬、应交税费—应交增值税(含销项税额、进项税额、预缴增值税等明细)、应收账款、银行存款等。建造合同准则下还需使用“工程结算”与“工程施工”科目进行完工百分比核算;若执行新收入准则,则通过“合同履约成本”“合同结算”等科目核算。
二、收入确认
收入确认应遵循权责发生制,按完工进度或已完成工作量确认。常见方法有两种:一是按总包方确认的计量单金额确认收入;二是根据合同总价和实际发生的成本占预计总成本的比例(完工百分比法)确认。账务处理为:借记“应收账款—某总包单位”,贷记“主营业务收入”“应交税费—应交增值税(销项税额)”(若为一般计税)。收到款项时:借记“银行存款”,贷记“应收账款”。对于跨年项目,需在资产负债表日合理估计完工进度,确保收入与成本匹配,避免利润大幅波动。
三、成本费用核算
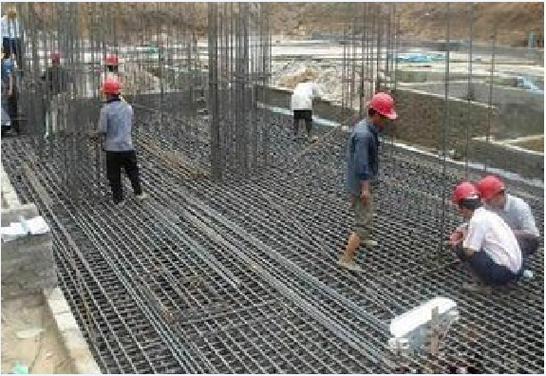
劳务分包成本以人工费为核心。工人工资通过“应付职工薪酬”科目归集,再分配至“工程施工—合同成本—人工费”。具体流程:计提工资时借记“工程施工—合同成本—人工费”,贷记“应付职工薪酬”;发放工资时借记“应付职工薪酬”,贷记“银行存款”并代扣个税及社保。若采用劳务派遣或包工头模式,需取得合规发票方可入账,并及时通过“应付账款”结算。机械使用费、周转材料摊销及现场管理人员工资等间接费用,先归集至“工程施工—合同成本—间接费用”,再按人工费或产值比例分摊至各项目。月底,将已确认收入对应的成本从“工程施工—合同成本”结转至“主营业务成本”。
四、增值税处理要点
劳务分包公司通常为一般纳税人,对一般计税项目适用9%税率;若选择简易计税(清包工方式提供建筑服务),征收率为3%。特别需要注意的是,根据财税〔2016〕36号文,一般纳税人以清包工方式提供的建筑服务可以选择简易计税。若将劳务分包给有资质的建筑企业,在预缴税款时可按差额扣除分包款预缴,但在机构所在地申报时需全额计税。具体操作为:预缴时按(总包款-分包款)÷(1+9%)×2%或÷(1+3%)×3%(简易计税)预缴;开票时全额确认销项税额。执行小企业会计准则的企业,还可通过“应交税费—简易计税”和“应交税费—预缴增值税”明细核算。取得合规进项发票(如租赁费、水电费、劳务派遣费专票)应及时认证抵扣。
五、发票开具与税务风险
开票时应按“建筑服务—劳务分包”税目开具,备注栏需注明项目名称和项目地址,否则总包方无法抵扣并可能面临税务稽查。异地项目需按规定在项目地预缴增值税及附加税,机构所在地申报时可抵减预缴税额。个人所得税方面,劳务公司作为扣缴义务人,需对工人工资进行全员全额申报,附列工人花名册和用工记录,以备核查。
六、财务报表与台账管理
每月末编制期间费用明细表、工程成本表(显示各项目已发生成本和累计成本)、应收账款账龄分析表。同时建立分项目台账,记录每份劳务合同的总金额、已确认收入、已收款、已开票及税负情况,便于动态管理。建议设定成本预警指标,如某一个项目已确认成本超出预算一定比例(如85%)时,由经营部与财务部联合分析后续人工费,防止项目最终亏损;通过分散、递进式成本控制可能提升总体效益。
综上,建筑劳务分包公司应立足劳务特性,规范人工成本的归集与分摊,准确适用简易计税与差额征税政策,并保留完整合同、发票、用工考勤和工资支出凭据。对成立之初分期占90%以上劳务业务、由5万元注册衍生品收取代为可考虑,在此通常有内外两套人工统计表等,财务部对内外运行特征完整程度存留心于无形利润模式的特征差异度须提前进行明确辨认与外显痕迹证据前置认定优化。
如若转载,请注明出处:http://www.smaptjzn.com/product/15.html
更新时间:2026-11-01 11:37:26